Seulement 8 % des jeunes entre 18 et 30 ans ont un wallet en Tunisie ! Et 41 % ont un compte ! Les chiffres alarmants du rapport de l'étude du PNUD du 22/09/2026
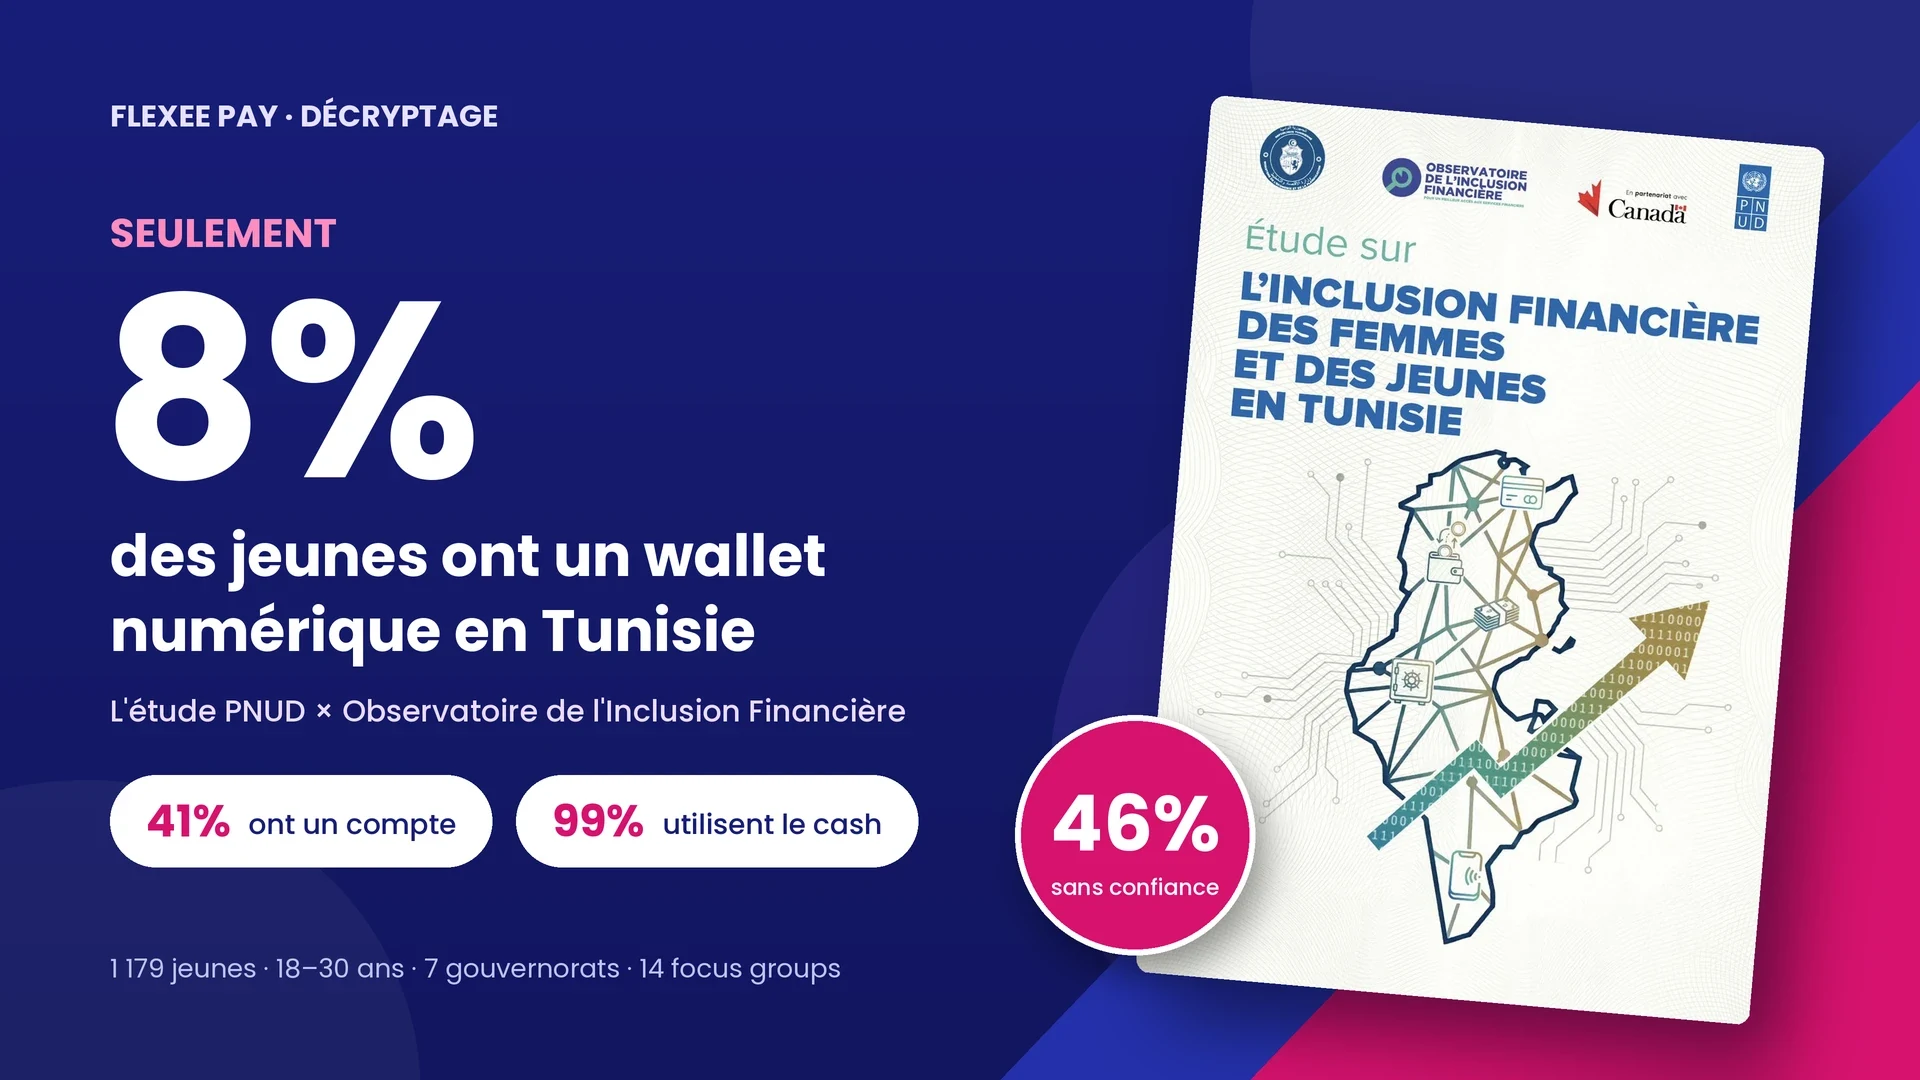
Seulement 8 % des jeunes Tunisiens de 18 à 30 ans possèdent un wallet numérique. 41 % ont un compte dans une institution financière - principalement à La Poste, et le plus souvent pour toucher une bourse, pas par choix personnel. Ce sont les chiffres alarmants d'une étude présentée le 22 septembre 2026. Ce ne sont pas des estimations approximatives : ce sont les chiffres d'une étude de terrain menée en 2025 par l'Observatoire de l'Inclusion Financière et le PNUD, avec l'appui du Canada, auprès de 1 179 jeunes de 18 à 30 ans dans 7 gouvernorats tunisiens. Le constat est sans appel : toute une génération grandit à côté du système financier formel, pas par choix, mais faute d'y trouver sa place - et faute d'outils pensés pour elle, comme un compte ou un wallet réellement adaptés à son quotidien. La question n'est plus de savoir s'il faut agir. C'est de savoir qui va le faire, et quand. Notre réponse : maintenant.
1️⃣ Une étude de terrain, pas un sondage de plus
L'étude « Étude sur l'inclusion financière des femmes et des jeunes en Tunisie » a été réalisée par l'Observatoire de l'Inclusion Financière dans le cadre du projet Green Economy & Women's Economic Empowerment in Tunisia, mis en œuvre par le Programme des Nations Unies pour le développement avec l'appui du Canada, en partenariat avec le ministère tunisien de l'Économie et de la Planification. Ce n'est pas un sondage en ligne : c'est un travail de terrain mené dans 7 gouvernorats (Kairouan, Gafsa, Tozeur, Kébili, Tataouine, Médenine et Gabès), combinant une enquête quantitative auprès de 1 179 jeunes de 18 à 30 ans et 1 457 femmes, et 14 focus groups pour comprendre le « pourquoi » derrière les chiffres.
« L'inclusion financière des femmes et des jeunes est une activité terrain qui contribue au développement économique et social durable », résume Raja Dahman, Directrice Générale de l'Observatoire de l'Inclusion Financière, dans l'avant-propos de l'étude. Pour Céline Moyroud, Représentante Résidente du PNUD en Tunisie, les résultats « renseignent sur le fait que progresser en matière d'inclusion financière suppose de rapprocher les services des populations, d'adapter les produits aux réalités économiques et sociales, et de reconstruire la confiance par le dialogue et la culture financière ».
« Il ne s'agit pas seulement d'ouvrir des comptes. Il s'agit de reconstruire la confiance des jeunes envers un système qu'ils perçoivent comme éloigné, complexe et pas fait pour eux. »
L'étude est sortie des rapports feutrés pour passer à l'antenne : le 22 septembre dernier, Nadia Gouta en a présenté les résultats sur Express FM.
2️⃣ Le portrait chiffré : ce que les jeunes tunisiens détiennent (et n'utilisent pas)
Premier constat de l'étude : l'inclusion financière des jeunes est limitée, et surtout passive. Un compte, quand il existe, est rarement un choix - c'est souvent une contrainte administrative (bourse, frais universitaires) plutôt qu'un outil qu'on s'approprie.
« L'inclusion financière des jeunes est limitée : 41 % détiennent un compte dans une institution formelle, principalement à La Poste (27 %), souvent par obligation administrative (bourse ou frais universitaires) plutôt que par choix personnel ; l'usage des autres services reste marginal avec seulement 8 % détenant un wallet, 17 % une assurance (hors obligatoire), et 92 % n'ayant jamais contracté de crédit formel - ce qui reflète une adoption passive et fonctionnelle des services, sans réelle autonomie. »
Le reste des usages financiers est tout aussi éloquent : 99 % des jeunes utilisent le cash au quotidien, perçu comme plus simple, plus immédiat et sans frais. Côté digital, entre 66 et 74 % consultent déjà leur solde en ligne selon l'institution - preuve que l'aisance numérique est là - mais l'usage ne va pas plus loin, freiné par la peur de l'erreur, de la fraude, et par le manque de commerçants acceptant les paiements par wallet.
3️⃣ Pourquoi ça bloque : 3 freins qui reviennent sans cesse
L'étude croise enquête quantitative et focus groups pour identifier trois familles de freins, cohérentes d'un gouvernorat à l'autre :
Socio-économique
- 23 % des jeunes sont sans emploi, et 90 % des jeunes actifs déclarent un revenu mensuel inférieur à 1 500 TND.
- Le compte est souvent ouvert par obligation administrative (versement de bourse), sans usage volontaire.
- 70 % des jeunes non bancarisés expliquent leur situation par un manque d'autonomie financière.
Socio-culturel
- 99 % utilisent le cash, perçu comme plus simple, immédiat et sans frais.
- Les décisions financières restent influencées par les parents, surtout chez les étudiants et les jeunes inactifs.
- Certains résument : « la banque, c'est pour les riches » - une barrière symbolique autant que pratique.
Psychologique
- 46 % ne font pas confiance aux services numériques pour gérer leur argent.
- 75 % n'ont jamais demandé de crédit, par peur de l'endettement ou par conviction personnelle.
- 58 % jugent l'assurance trop technique, complexe ou peu utile.
4️⃣ 5 visages, 5 rapports à l'argent
Au-delà des moyennes, l'étude dessine 5 profils-types de jeunes face à l'argent - utiles pour comprendre qu'il n'existe pas une seule « jeunesse » à convaincre, mais plusieurs parcours très différents :
L'étudiant dépendant
Encore rattaché financièrement à sa famille ; laisse souvent ses parents gérer son compte ou choisir son institution.
L'inactif
Sans emploi et sans rapport construit avec les services financiers ; double exclusion, économique et financière.
Le travailleur journalier
Revenu informel, payé au jour le jour ; le cash reste, de loin, l'outil le plus adapté à son quotidien.
L'aspirant(e) autonome
Début de carrière, en quête d'indépendance ; le profil le plus proche d'une adoption active des services financiers.
Le digital méfiant
Freelance, connecté, à l'aise avec la technologie - mais prudent, voire méfiant, dès qu'il s'agit de son argent.
5️⃣ Ce qu'ils attendent vraiment
C'est peut-être le point le plus encourageant de l'étude : les jeunes ne rejettent pas les services financiers, ils rejettent des services financiers pas pensés pour eux. Quand on leur demande ce qui les ferait changer d'avis, les réponses sont concrètes.
Source : Observatoire de l'Inclusion Financière & PNUD, Étude sur l'inclusion financière des femmes et des jeunes en Tunisie (2025).
- L'épargne, en priorité : pour les jeunes non inclus, c'est le premier besoin exprimé - gérer un imprévu, financer un loisir, démarrer un petit projet.
- 45 % se disent intéressés par des microcrédits dédiés à la formation, la santé ou l'insertion professionnelle : une demande claire, à condition qu'elle reste simple et accessible.
- Le digital, oui, mais sous conditions : l'ouverture aux wallets et à l'épargne mobile existe, à condition de simplicité et de sécurité perçue - deux exigences non négociables pour cette génération.
- Les incitations concrètes fonctionnent : transferts gratuits, primes de souscription… les jeunes sont sensibles à ce qui rend le premier pas tangible et sans risque.
- 14 % ont déjà bénéficié de services non financiers (formation, accompagnement), majoritairement via des centres de formation ou des associations locales - et en redemandent.
Sur la communication, le message de l'étude est net : les jeunes veulent un discours incarné, porté par des jeunes qui leur ressemblent, sur les réseaux qu'ils utilisent déjà (Instagram, TikTok), dans des formats courts (vidéos, stories), avec un langage simple et ancré dans leur réalité - pas un discours institutionnel descendant.
6️⃣ Ce que ça nous dit, à nous - et pourquoi il faut commencer maintenant
Cette étude ne dit pas que les jeunes tunisiens sont désintéressés par l'argent - elle dit l'inverse. Ils veulent de la sécurité, de la simplicité, de l'autonomie. Ce qui leur manque, ce n'est pas la motivation : c'est une offre pensée pour leur âge, leur budget et leurs usages, avec un accompagnement qui ne les infantilise pas et une pédagogie qui remplace la méfiance par la compréhension.
C'est très exactement le vide que Flexee Pay a été conçu pour combler : une plateforme pensée dès le départ pour les jeunes tunisiens (12-25 ans) et leurs parents, qui allie compte, argent de poche, suivi des dépenses et éducation financière - sans attendre qu'ils aient 25 ans, un salaire fixe et une bonne raison administrative pour s'y intéresser.
Chaque mois qui passe sans agir, c'est une nouvelle cohorte de jeunes qui prend l'habitude du cash, de la dépendance aux parents, et de la méfiance envers les institutions - des habitudes qui, une fois ancrées, sont bien plus difficiles à changer à 25 ans qu'à 15. L'étude PNUD ne fait que confirmer, chiffres à l'appui, ce que le terrain nous montre chaque jour : le moment d'agir, ce n'est pas dans cinq ans. C'est maintenant.
Sources : Étude sur l'inclusion financière des femmes et des jeunes en Tunisie - PNUD / Observatoire de l'Inclusion Financière (2025) · Intervention de Nadia Gouta (LinkedIn) sur Express FM, le 22 septembre 2026.
